 Apparel & Accessories
 Vehicles & Parts
 Toys & Games
 Sporting Goods
 Office Supplies
 Luggage & Bags
 Home & Garden
 Hardware
 Furniture
 Copied
Go to and paste the code at the checkout to enjoy
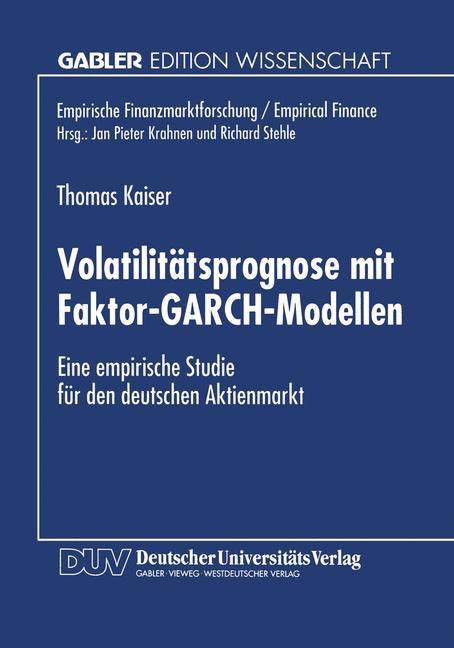
Volatilittsprognose mit Faktor-GARCH-Modellen
Best Price:
Buy Volatilittsprognose mit Faktor-GARCH-Modellen for $44.99 at @ Link.springer.com
No coupon is required — this is the standard retail price.
Set a price drop alert to never miss an offer.
Price Comparison
| Seller | Contact Seller | List Price | On Sale | Shipping | Best Promo | Final Price | Volume Discount | Financing | Availability | Seller's Page |
|---|---|---|---|---|---|---|---|---|---|---|
|
BEST PRICE 1 Product Purchase
|
|
$44.99 | $44.99 |
|
$44.99 | See Site | In stock | Visit Store |
Product Details
Die Schtzung und Prognose der Volatilitt von Finanzmarkttiteln hat durch die Verbreitung derivativer Finanzinstrumente und der dafr erforderlichen Bewertungsmodelle an Bedeutung gewonnen. Dabei sind die speziellen Zeitreiheneigenschaften der Volatilitten durch dynamische Modelle zu bercksichtigen. Thomas Kaiser beschreibt die Vorzge, die ein neuer multivariater Schtz- und Prognoseansatz, die Faktor-GARCH-Modelle, gegenber den in der Bankpraxis teilweise schon verbreiteten univariaten GARCH-Modellen besitzt. Der Autor vergleicht diese Modellklasse auch anhand tglicher Notierungen der DAX-Werte mit herkmmlichen heuristischen Prognoseanstzen.
Reviews
Questions & Answers

Maanaland (Hardcover)
$14.24
Bndnissolidaritt und ihre friedensethischen Kontroversen
$19.99
Film und Krieg
$64.99
Die Performance von Unternehmen vor und nach dem Brsengang
$69.99
Technologie hochintegrierter Schaltungen
$89.00
Die Ertragsbesteuerung in der doppelstckigen Personengesellschaft
$84.99
Discrete Geometry and Mathematical Morphology
$79.99
Bizzy Mizz Lizzie (Hardcover)
$14.24
Innere Elektronik
$59.99
Ireland's Violent Frontier
$84.99
Agile Processes in Software Engineering and Extreme Programming
$39.99
Handbuch zur Kinder- und Jugendliteratur. Von 1570 bis 1750
$249.99
Theory and Application of Graph Transformations
$54.99
Griechische Staatsaltertmer
$59.99
Orthopedic Imaging
$84.99
Toward a Coordinated and Balanced Development
$84.99
e-Learning, e-Education, and Online Training
$129.99
Sentiment Analysis and Ontology Engineering
$129.00
The Logic of Social Control
$109.99
Competing Arctic Futures
$99.00
Life in the Oceans
$4.49
The Quality of Life in Confucian Asia
$109.99
The Year in Hematology
$39.99
Quantum Mechanics
$39.99
Pathophysiology of Muscle Tone
$84.99
A Post-Colonial Enquiry into Europes Debt and Migration Crisis
$54.99
The Information Society: Innovation, Legitimacy, Ethics and Democracy In Honor of Professor Jacques
$109.99
China Internet Development Report 2022
$119.00
Konstruktion fr die Additive Fertigung 2020
$159.99
Pseudodifferential Operators and Wavelets over Real and p-adic Fields
$99.00
Molecular Magnetism: From Molecular Assemblies to the Devices
$549.99
Hegel und die franzsische Revolution
$59.99
Waldtherapie - das Potential des Waldes fr Ihre Gesundheit
$19.99
Adaptive and Natural Computing Algorithms
$84.99
Victoria's Lost Pavilion
$59.99
Schuld und Verantwortung
$49.99
Financial Determinants of High-Growth Companies
$54.99
The Advances in Joining Technology
$129.00
Applications of Biotechnology in Oncology
$169.00
Gefhrliche Gter
$44.99

